Дебетовая карта для иностранца в России как выбрать удобный вариант и не переплачивать
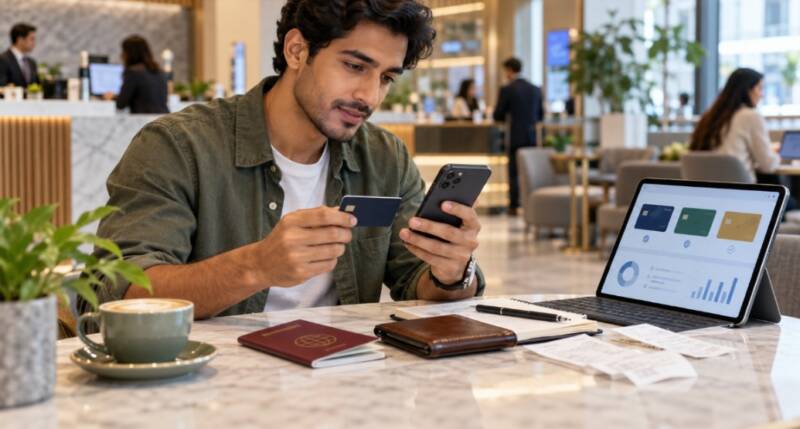
Дебетовая карта давно перестала быть просто инструментом для хранения денег и оплаты покупок. Банки дополняют такие продукты кешбэком, процентами на остаток, бесплатными переводами и другими возможностями. Однако для иностранных граждан выбор может оказаться сложнее: приходится учитывать не только стоимость обслуживания, но и требования банка к документам, способы пополнения счета и ограничения по отдельным операциям.
Перед оформлением имеет смысл сравнить предложения разных банков, поскольку условия могут заметно отличаться. Например, на финансовых сервисах можно посмотреть, какая банковская карта для иностранных граждан доступна при разных условиях оформления, а затем уже изучить тариф конкретного банка, требования к клиенту и перечень необходимых документов.
Что проверить до оформления дебетовой карты
Одно из главных правил — не оценивать банковский продукт только по яркому кешбэку или обещанию бесплатного обслуживания. Выгодность карты зависит от того, каким образом человек планирует ею пользоваться. Для одного клиента важнее переводы, для другого — покупки в супермаркетах, поездки или снятие наличных.
До подачи заявки желательно обратить внимание на несколько параметров:
- стоимость обслуживания — оно может быть бесплатным постоянно или только при выполнении определенных условий;
- комиссии за снятие наличных — особенно если предполагается использование банкоматов других банков;
- условия переводов — следует проверить лимиты и возможные комиссии;
- кешбэк — важно учитывать не только его размер, но и категории покупок, месячные лимиты и правила начисления;
- способы пополнения — удобнее, если деньги можно вносить несколькими способами без дополнительных расходов;
- мобильное приложение — через него обычно управляют счетом, переводами, лимитами и дополнительными услугами.
Отдельный вопрос для иностранного гражданина — процедура идентификации. Набор документов зависит от банка, статуса клиента и действующих внутренних требований финансовой организации. Поэтому перед визитом в отделение или оформлением заявки стоит заранее уточнить актуальный перечень документов.
Когда кешбэк действительно приносит выгоду
Высокий процент возврата за покупки выглядит привлекательно, но сам по себе еще не делает карту выгодной. Например, повышенный кешбэк может действовать только в нескольких категориях, которые меняются каждый месяц, а максимальная сумма вознаграждения нередко ограничена.
Полезнее оценивать собственные расходы за обычный месяц. Если большая часть денег уходит на продукты, транспорт и бытовые покупки, имеет смысл смотреть условия именно для этих категорий. Карта с умеренным, но понятным кешбэком иногда оказывается практичнее продукта с крупным процентом возврата только за редкие покупки.
Также следует учитывать способ начисления вознаграждения. Одни банки возвращают рубли, другие используют бонусные баллы, которые затем приходится обменивать или тратить у партнеров. Поэтому одинаковый процент кешбэка в двух предложениях может иметь разную реальную ценность.
Бесплатная карта не всегда означает отсутствие расходов
Формулировка «бесплатное обслуживание» требует внимательного чтения тарифа. Бесплатной может быть сама карта, тогда как дополнительные расходы возникают за уведомления об операциях, снятие денег сверх лимита, отдельные переводы или использование дополнительных сервисов.
По этой причине разумно оценивать не одну строку тарифа, а предполагаемую стоимость использования карты за месяц или год. Если клиент активно переводит деньги, снимает наличные или получает средства из разных источников, именно комиссии за операции способны оказаться важнее платы за обслуживание.
Как использовать дебетовую карту рационально
После оформления стоит проверить настройки приложения и отключить ненужные платные услуги. Полезно также установить лимиты на покупки в интернете и снятие наличных. Это не только помогает контролировать расходы, но и снижает потенциальные потери при компрометации реквизитов карты.
Для получения максимальной пользы желательно периодически проверять условия программы лояльности. Банки меняют категории повышенного кешбэка, лимиты и правила начисления бонусов. Если расходы человека изменились, карта, которая была удобной год назад, может перестать соответствовать его привычкам.
Таким образом, универсально лучшей дебетовой карты не существует. Оптимальный вариант зависит от документов клиента, регулярных расходов, необходимости переводов, снятия наличных и предпочтительного способа получения кешбэка. Сравнение нескольких предложений и внимательное изучение тарифа позволяют выбрать карту не по рекламному обещанию, а по ее реальной стоимости и удобству в повседневной жизни.
Комментировать



- 23:36 Подоконник в квартире под сдачу: на что обращают внимание арендаторы
- 4:07 Лазерная эпиляция груди и декольте: особенности процедуры для женщин и мужчин
- 8:20 Кран подъемный для строительных работ — виды, особенности и правила выбора
- 9:22 Лечение рака поджелудочной железы в Израиле: современные методы и особенности терапии
- 18:40 Магазин без покупателей: как устроены дарксторы и кому они подходят
- 12:45 Как заработать деньги на готовой бизнес-модели и чем интересны франшизы
- 22:51 Как выбрать электрическую лебедку 220 Вольт для дома и стройки
- 1:09 Как выбрать производителя VRF-системы


