
Какие документы нужны бизнесу для налогового спора и как подготовить доказательную базу
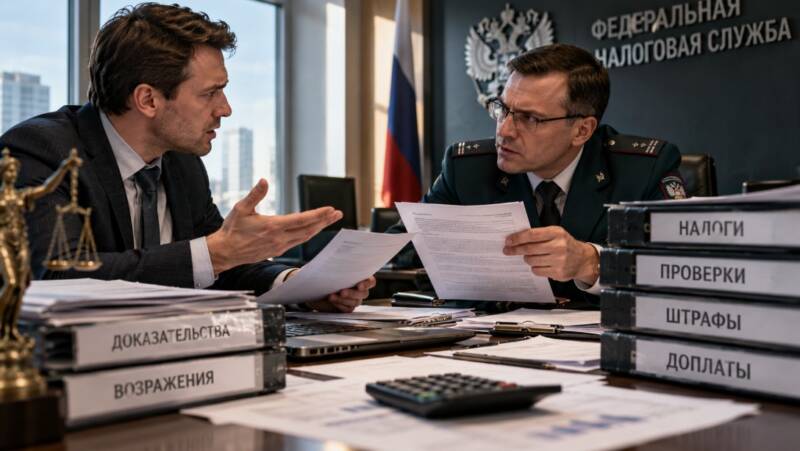
Налоговый спор редко начинается непосредственно в суде. Обычно ему предшествуют требования инспекции, проверка, акт, возражения и решение о доначислениях. Именно поэтому подготовка документов для налогового юриста имеет значение уже на ранней стадии: специалисту необходимо видеть не отдельное требование ФНС, а всю цепочку операций, переписку и первичные документы, на которых компания строит свою позицию.
Первый этап — определить, на какой стадии находится ситуация. Требование о предоставлении пояснений, акт проверки и решение налогового органа требуют разных действий. Например, после проверки налогоплательщик вправе знакомиться с ее материалами и представлять письменные возражения, а итоговое решение может быть обжаловано в установленном порядке.
На практике компании полезно начинать не с составления объемной юридической позиции, а с систематизации фактов. Следует определить, какие операции вызвали вопросы инспекции, за какой период они проводились и какими доказательствами подтверждаются.
Какие материалы обычно приходится собирать
Универсального комплекта не существует: он зависит от предмета претензий. Однако при проверке хозяйственных операций чаще всего анализируется несколько групп материалов:
- договоры, приложения, спецификации и дополнительные соглашения;
- счета, накладные, акты выполненных работ и универсальные передаточные документы;
- платежные поручения и банковские выписки;
- деловая переписка с контрагентами;
- документы о доставке, хранении или фактическом выполнении работ;
- налоговые декларации, регистры учета и расчеты;
- акт проверки, требования инспекции, письменные пояснения и решение налогового органа.
Ценность этих материалов заключается не в количестве. Документы должны подтверждать конкретные обстоятельства и не противоречить друг другу по датам, суммам, предмету сделки и участникам.
Как формируется доказательственная база
Сильная позиция строится вокруг логики операции. Одного договора обычно недостаточно, если налоговый орган ставит под сомнение реальность поставки или оказания услуг. В таком случае приходится показывать всю последовательность: зачем компании понадобилась сделка, как выбирался контрагент, каким образом выполнялись обязательства, когда состоялась оплата и как результат использовался в деятельности бизнеса.
При этом документы для налогового спора желательно оценивать еще до обращения в суд. На судебной стадии значение имеет не только наличие первичных бумаг, но и то, насколько последовательно они подтверждают доводы компании и соответствуют материалам налоговой проверки.
Почему важно сверять документы с претензиями ФНС
Распространенная ошибка — собирать все бумаги по спорному периоду без привязки к конкретным выводам инспекции. В результате формируется объемный архив, но ключевой вопрос остается без ответа.
Рабочий подход выглядит иначе: сначала разбирается каждый эпизод из акта или решения, затем к нему подбираются подтверждающие материалы. Если инспекция считает операцию нереальной, проверяются доказательства исполнения. Если спор касается размера расходов — анализируются расчеты и первичная документация. Если претензии связаны с контрагентом, отдельно оценивается деловая цель сделки и обстоятельства взаимодействия сторон.
Что проверять до подачи жалобы
Обжалование налогового решения требует соблюдения установленной процедуры. По информации ФНС, на апелляционную жалобу на еще не вступившее в силу решение по проверке предусмотрен месячный срок. Решение, которое уже вступило в силу и ранее не обжаловалось в апелляционном порядке, в общем случае может быть оспорено в течение года.
До подачи жалобы важно проверить даты получения документов, порядок их вручения и сроки. Полезно также изучить материалы проверки целиком: налогоплательщик вправе знакомиться с ними и делать копии. Это позволяет увидеть, на каких доказательствах основаны выводы инспекции, и подготовить возражения не предположительно, а по существу.
Когда спор переходит в суд
Судебный этап требует еще более жесткой систематизации доказательств. На этой стадии изучаются решение инспекции, результаты досудебного обжалования, расчеты доначислений и материалы проверки. Затем формируется позиция по каждому спорному эпизоду.
Дополнительную информацию о том, какие налоговые задачи бизнеса могут требовать отдельного юридического анализа, можно найти на странице https://fedelis.ru/usluga/nalogovyj-yurist-dlya-biznesa/. При этом сам по себе факт обращения к специалисту не заменяет доказательственную базу: ее основу составляют документы и фактические обстоятельства деятельности компании.
Какие ошибки ослабляют позицию бизнеса
Проблемы возникают, когда документы начинают собирать уже после получения итогового решения, часть переписки оказывается утрачена, а первичная документация содержит расхождения. Опасно и механически отвечать на требования инспекции, не понимая, какое обстоятельство она проверяет.
Еще одна ошибка — рассматривать каждый документ отдельно. В налоговом споре оценивается совокупность обстоятельств, поэтому договор, платежи, переписка и фактическое исполнение должны складываться в единую непротиворечивую картину.
Как организовать подготовку без лишнего хаоса
Оптимально вести отдельное досье по каждому спорному эпизоду. В нем фиксируются позиция инспекции, аргументы компании и подтверждающие материалы. Такой подход облегчает подготовку возражений, жалобы и последующее судебное разбирательство.
Чем раньше бизнес начинает структурировать документы, тем проще обнаружить пробелы и восстановить доказательства. Главная задача заключается не в том, чтобы собрать максимальное количество бумаг, а в том, чтобы показать понятную и подтвержденную документами историю спорной операции.
Комментировать


- 8:25 Недорогие комоды и шкаф в спальню: как обставить комнату без переплаты
- 21:13 Как выбрать итальянское игристое вино: стили, сладость и подача
- 14:26 Как выбрать упаковку для новогоднего подарка с фирменным логотипом
- 15:40 Как выбрать качественный офисный интернет и не переплачивать за ненужные услуги
- 23:36 Подоконник в квартире под сдачу: на что обращают внимание арендаторы
- 15:52 Дебетовая карта для иностранца в России как выбрать удобный вариант и не переплачивать
- 4:07 Лазерная эпиляция груди и декольте: особенности процедуры для женщин и мужчин
- 8:20 Кран подъемный для строительных работ — виды, особенности и правила выбора


